Zwei Ohren sind zum Zuhören da!
Wir hören aufmerksam zu, weil wir wissen wollen, was Sie bewegt. Als starker Partner in der Steuerberatung gehen wir gemeinsam mit Ihnen den Weg zum Erfolg.
Unser Team

Peter Gabra, BSc (WU)
Steuerberater, Geschäftsführer
p.gabra@gabra.at
+43 1 54 52 328 – 17

Sylvia Hakim
Buchhalterin
buchhaltung@gabra.at
+43 1 54 52 328 – 12

Heba Youssef
Personalverrechnerin
personal@gabra.at
+43 1 54 52 328 – 14

Anxhela Manaj, BA
Buchhalterin
buchhaltung@gabra.at
+43 1 54 52 328 – 23

Aryan Yasin
Buchhalter
buchhaltung@gabra.at
+43 1 54 52 328 – 22

Mirella Mikhaiel-Todorovac, BA
Berufsanwärterin
buchhaltung@gabra.at
+43 1 54 52 328 – 13

Ezgi Vural
Buchhalterin
buchhaltung@gabra.at
+43 1 54 52 328 – 11

Ajla Muratovic
Personalverrechnerin
personal@gabra.at
+43 1 54 52 328 – 21

Nagham Alostah
Buchhalterin
buchhaltung@gabra.at
+43 1 54 52 328 – 25

Sarah Shalfoun
Buchhalterin
buchhaltung@gabra.at
+43 1 54 52 328 – 18
Marissa Mikhaiel
Assistenz der Geschäftsführung
kanzlei@gabra.at
+43 1 54 52 328 – 10
Miriam Mohamed
Personalverrechnerin
personal@gabra.at
+43 1 54 52 328 – 19
Aktuelle Steuernews
-
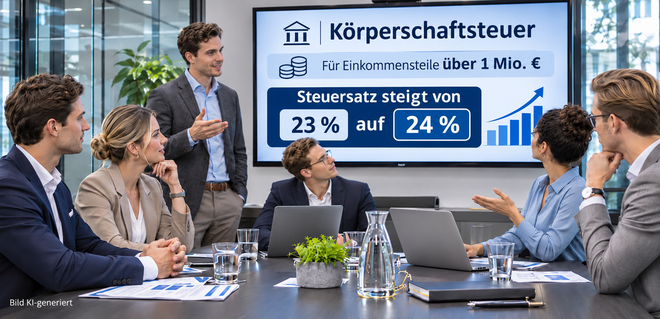
Neuer progressiver Körperschaftsteuertarif ab 2028
Aus budgetären Gründen wurde durch das Budgetbegleitgesetz 2027-2028 im Anwendungsbereich der Körperschaftsteuer neben dem Körperschaftsteuersatz von 23 % auch ein progressiver Steuertarif von 24 % für Einkommensteile über € 1 Mio. normiert.
-
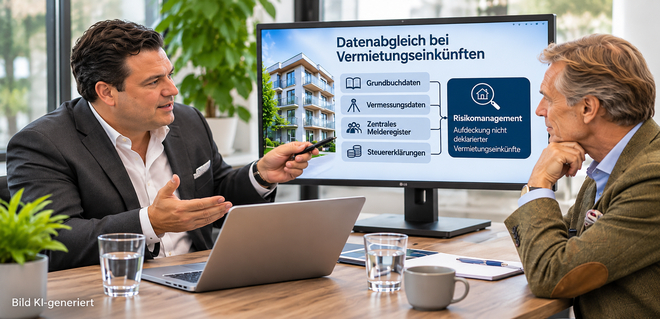
Datenabgleich bei Vermietungseinkünften
Bereits jetzt übermitteln das Bundesamt für Eich- und Vermessungswesen und die Grundbuchsgerichte personenbezogene bzw. nicht personenbezogene Daten an die Finanzverwaltung zum Zweck der Feststellung des Einheitswertes. Diese Daten dürfen ab 1.1.2027 nicht nur für Zwecke der Einheitsbewertung verarbeitet werden, sondern auch für Zwecke der Abgabenerhebung einschließlich des automationsunterstützten Risikomanagements.
-
Einschränkung beim investitionsbedingten Gewinnfreibetrag
Natürliche Personen als Unternehmer können bei der Gewinnermittlung eines Betriebes jährlich einen Grund-Gewinnfreibetrag für Gewinne bis € 33.000 (kein Investitionserfordernis) bzw. einen investitionsbedingten Gewinnfreibetrag für Gewinne über € 33.000 (Investitionserfordernis) steuerlich geltend machen.
Der direkte Austausch mit unseren Klientinnen und Klienten ist uns wichtig.
Kontaktieren Sie uns jetzt für ein kostenloses Erstgespräch!